Қаз
 Рус
Несие тарихын ақшаға тазарту мүмкін бе: Сарапшылар жауап берді
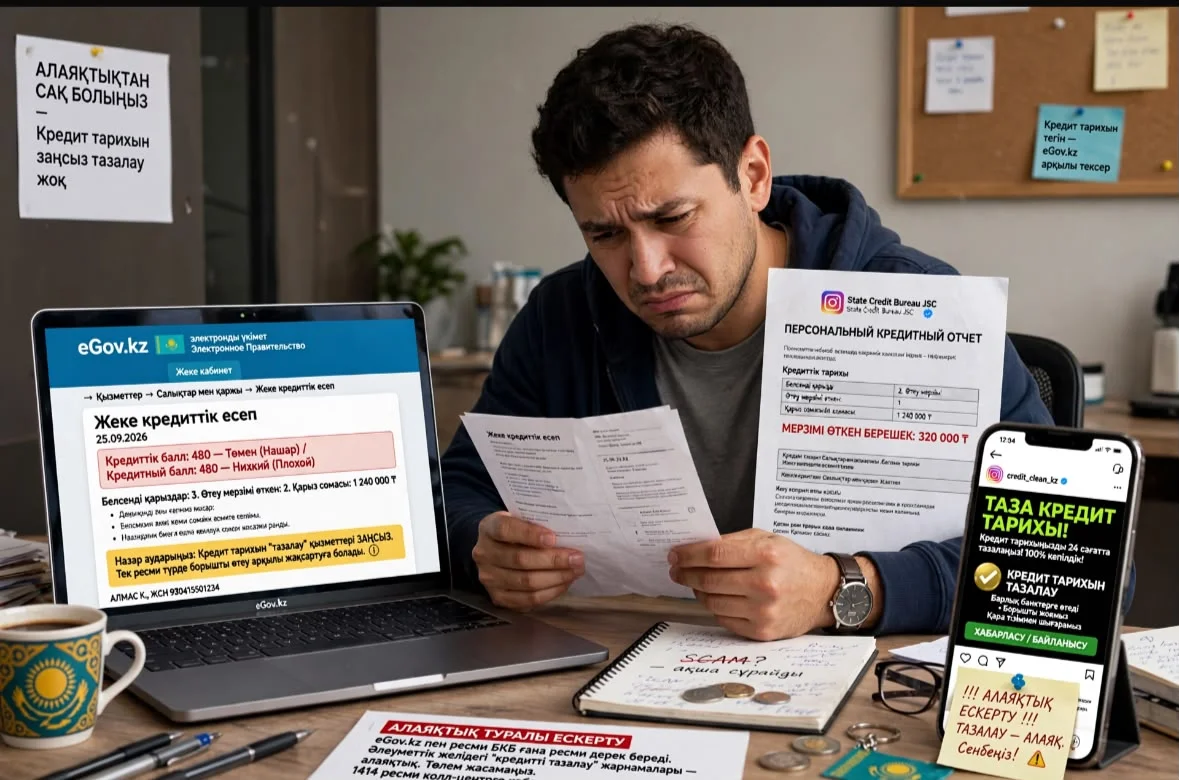 Әлеуметтік желілерде несие тарихын “тазалап”, азаматтарды банктің “қара тізімінен” шығарып береміз деп ақша сұрайтындар көбейген. Алайда мамандар мұндай уәдеге сенбеуге шақырады. Олардың айтуынша, несие тарихтағы бұрынғы мәліметтерді өшіріп тастау мүмкін емес. Дегенмен төлем тәртібін түзеп, қаржылық жағдайды біртіндеп жақсартуға болады, - деп хабарлайды Opennews.kz ақпарат агенттігі.
Сарапшылар несие тарихын “тазарту” немесе ондағы жағымсыз деректерді қалаған уақытта өшіріп тастау мүмкін емес екенін айтады. Себебі онда адамның бұрын алған несиелері ғана емес, қарызын қалай өтегені де тіркеледі.
Сарапшы Нұрбол Шынтақов әлеуметтік желілердегі осындай қызметтер туралы жарнамалардың шындыққа жанаспайтынын атап өтті.
“Несие тарихы тазарады, жаңарады деген негізі қате ұғым. Instagram, TikTok желілерінде несие тарихын тазалап береміз, дұрыстап береміз дегеннің барлығы жалған ақпарат болып табылады. Несиелік тарихта жеке тұлға қандай несиелер алды, қашан жапты, қалай оны жапты, қанша күн кешіктірді немесе кешіктірмеді, бүкіл ақпарат несиелік тарихқа түседі”, – деді ол.
Демек несие тарихында қарыз алушының төлем тәртібі де көрініс табады. Сондықтан ай сайынғы төлемді кешіктіру кейін ипотека немесе басқа да ірі несие рәсімдегенде ескерілуі мүмкін.
Ал сарапшы Әсем Бақытова қолданыстағы несиені белгіленген кесте бойынша уақытында төлеуге кеңес береді. Оның сөзінше, қарызды алғаннан кейін тым қысқа мерзім ішінде толық жауып тастау да кредиттік тарихқа әсер етуі мүмкін.
“Ең бастысы, қазіргі несиеңіз бар болса, оны өз рет-ретімен, уақытында төлейсіз. Мысалы, кредиттік тарих бойынша ай сайынғы төлеміңіз қанша екенін қадағалап, рет-ретімен өз төлемін жасау керек. Егер сіз несие алсаңыз, оны үш айға жетпей жауып тастауға болмайды. Ол да оған әсер береді”, – деді Әсем Бақытова.
Қазақстанда азаматтардың несиелері туралы мәліметтерді Бірінші кредиттік бюро мен Мемлекеттік кредиттік бюро жинақтап, сақтайды. Бірінші кредиттік бюродан кредиттік есепті жылына бір рет тегін алуға болады. Қайта сұратылған жағдайда 414 теңге төлеу қажет.
Сондай-ақ азаматтар өз кредиттік есебін eGov порталы немесе мобильді қосымшасы арқылы тексере алады. Онда адамның атына рәсімделген несиелер, қарыз көлемі және төлем тәртібіне қатысты мәліметтер көрсетіледі.
Кредиттік есепті алғаннан кейін ондағы деректерді мұқият тексерген жөн. Әсіресе өтелген қарыздың жабылғаны, төлем жасалған күн және басқа мәліметтердің дұрыс көрсетілгеніне назар аудару керек. Банктер мен қаржы ұйымдары несиеге қатысты өзгерістер туралы кредиттік бюроға бір жұмыс күні ішінде хабарлауға міндетті.
Мамандар микроқаржы ұйымдарынан жиі қарыз алудың да кейін ірі несие рәсімдеуге әсер етуі мүмкін екенін айтады. Қаржы сарапшысы Азат Тұқпатов мұның себебін банктердің клиенттің төлем қабілетін бағалау тәсілімен түсіндірді.
“МҚҰ-дан кредит өте көп сомада берілмейді. Аз сомаға, аз мерзімге беріледі. Ол логика бойынша ойлайды. Бұл адам неғұрлым жиі несие алатын болса, оның күнделікті қажеттіліктерін жабуға ақша жоқ. Алдағы біз беретін ипотекаға ол кісі қалай төлейді деген мәселе туындайды. Кредиттік тарих болғаны жақсы, болмағанның өзінде минус болады. Мысалы, банктер білмейді. Қалай төлеп жатырсыз, қалай төледіңіз алған несиелерді. Сондықтан ақ қағаз ретінде болып келеді”, – деді Азат Тұқпатов.